


发布日期:2026-09-07 20:57 点击次数:144
华安证券(600909)股份有限公司陶俞佳近期对杰克科技(603337)进行商量并发布了商量论说《行家缝制配置领军者,AI+东谈主形机器东谈主助力陆续外拓》,赐与杰克科技买入评级。
杰克科技
主要不雅点:
公司总览:筹画肃穆的行家缝制配置领军企业
公司是行家智能化服装成套装备行业产销规模最大、详细实力最强的企业之一,公司主交易务产物包括智能工业缝纫机、智能裁床、智能铺布机等工业用缝前缝中配置,计谋布局种种智能高端产物。在行家领有8000多家经销商,营销网罗遍布行家170多个国度和地区。公司交易收入随行业周期性变动波动增长,毛利率及净利率水平比年来稳步栽种。工业缝制机械配置行业具有一定周期性波动,公司交易收入随行业变动情况波动增长,18-24年公司营收CAGR达6.61%,2024年公司交易收入达到60.94亿元,同比增长15.11%。公司毛利率及净利率自2021年触底后陆续还原,2024年毛利率达32.76%,同比+4.34pct,2025H1赓续栽种至34.07%,主要系公司合座规模效应及产物结构变化所致。工业缝纫机产物是公司最主要的收入开首,营收占比看守80%以上。从股权结构来看,公司为眷属截止企业,本色截止东谈主办股比例高,股权结构踏实。
行业层面:缝制配置利用平日,出口+自动化智能化驱动行业陆续增长
1)缝制配置行业驱动合座恬逸,出口增速亮眼。缝制机械行业以分娩缝纫机为主,平日利用于鞋帽、箱包、皮革玩物等需要剪辑、缝合和遮盖等规模,是我国轻工业的首要组成部分。受卑劣用户对产物购置及产物升级需求影响,工业缝纫机行业呈现一定周期性波动特征,2024年我国工业缝纫机产量回升,2024年产量达685万台同比+22.3%。分表里销来看,2025H1工业缝纫机行业内销下滑,需求提质升级,受益于区域性需求栽种行业出口增速亮眼。受产业转动、关税政策及部分区域失掉回暖影响,国际鞋服产业规模不断扩大,国际市集需求开释拉升我国缝制配置出口栽种,分国度来看,印度一经我国现在最大的缝制配置出口市集,2025H1行业前六大出口市集出口额同比呈现30%以上大幅增长。
2)行业产物向高端化、自动化发展,国产产物竞争力栽种。随行家制造业向智能制造加速迈进,以及自动化截止、物联网、AI东谈主工智能、东谈主形机器东谈主等工夫不断演进,自动化和智能化将是缝纫机产业畴昔首要发展趋势。从缝制配置出口产物价钱来看,受益于产物结构升级,大部分缝制机械产物出口均价呈飞腾态势,2025H1我国缝制机械配置出口均价达336.1好意思元/台,同比+5.08%。行家缝纫机市集竞争强烈,竞争主要存在于日本跨国企业及原土非凡企业,日本企业现在仍掌抓高端工业缝纫机中枢工夫,国内企业通过陆续研发参预冉冉向高端渗入,以杰克科技为首的中国企业市占率陆续栽种。
公司分析:内稳外拓,公司竞争力有望陆续栽种
1)深耕主业,成套智联产物彰显责罚决议实力。工业缝纫机行业产业链协同加速,产物成套智联走向全面利用。公司是集成PDM、APS等智能制造软件系统及服装面辅料智能仓储、智能剪裁等软硬件为一体的服装智能制形成套责罚决议办事商,栽种客户粘性及行业竞争力。
2)研发陆续高参预,推动产物更新换代聚焦中枢爆品。公司研发陆续高参预,2024年公司研发参预达4.88亿元,同比+23.67%,研发立异实力强盛,在工夫与产物层面加速冲突。公司以市集需求为导向,聚焦中枢单品责罚客户痛点,推出快反王2、过梗王、快反王等多款中枢爆品,成为公司拉动增长主引擎之一。中枢爆品的推出也带动公司合座高端化及智能化转型,产物结构变化推升公司产物单价进一步提高,带动公司毛利率稳步栽种。
3)AI东谈主工智能场景化利用提速,东谈主形机器东谈主及AI缝纫机等进一步掀开进取空间。工业缝纫机行业自动化及智能化发展提速,公司布局计谋性新兴产物,瞻望2026年下半年发布东谈主形机器东谈主,加速智能高端产物在服装产业的批量化利用。
4)行家化计谋纵深激动,国际市集陆续冲突。行业卑劣鞋服产业转动,国际市集增漫空间宽广,公司推动“产物+渠谈+大客户”三线冲突,真切国际原土化运营,陆续冲突国际市集。2025年上半年,公司外售收入达17.85亿元,同比+22.8%,公司国际毛利率比年来也陆续增长,彰显公司国际市集拓荒生效权贵。
盈利预测与投资提出:
咱们预测公司2025-2027年交易收入鉴识为67.37/79.64/87.87亿元,归母净利润鉴识为9.9/11.83/13.54亿元,以现时总股本野心的EPS为2.08/2.48/2.84元。公司现时股价对2025-2027年预测EPS的PE倍数鉴识为22.9/19.2/16.7倍。
公司所处申万行业分类为机械配置-专用配置-纺织服安装置类,此细分品类包含公司认为12家,剔除其中穷乏估值预测的公司,咱们录取剩余4家公司手脚可比公司,25-27年可比公司PE均值为29.4/24.4/20.4。
计划公司手脚我国缝制配置非凡企业,研发实力强盛,出口+AI+东谈主形机器东谈主助力市集陆续外拓,公司有望凭借工夫及经管上风陆续彭胀市集,初次袒护,赐与“买入”评级。
风险领导行业与市集风险,公司筹画及经销商风险,出口风险及汇率波动风险,固定本钱冉冉栽种风险,台风等当然灾害风险,外部环境变化带来的不信托性风险,产物研发风险,产能彭胀不足预期风险,业务彭胀不足预期风险,应收账款回收不足时导致坏账风险,存货跌价风险,部分原材料供应及价钱波动风险,卑劣需求不足预期风险,市集竞争加重风险,投资收益波动风险,中枢工夫东谈主员流动风险,商量数据更新不足时,弗成实时败露企业变动风险等。
最新盈利预测明细如下:
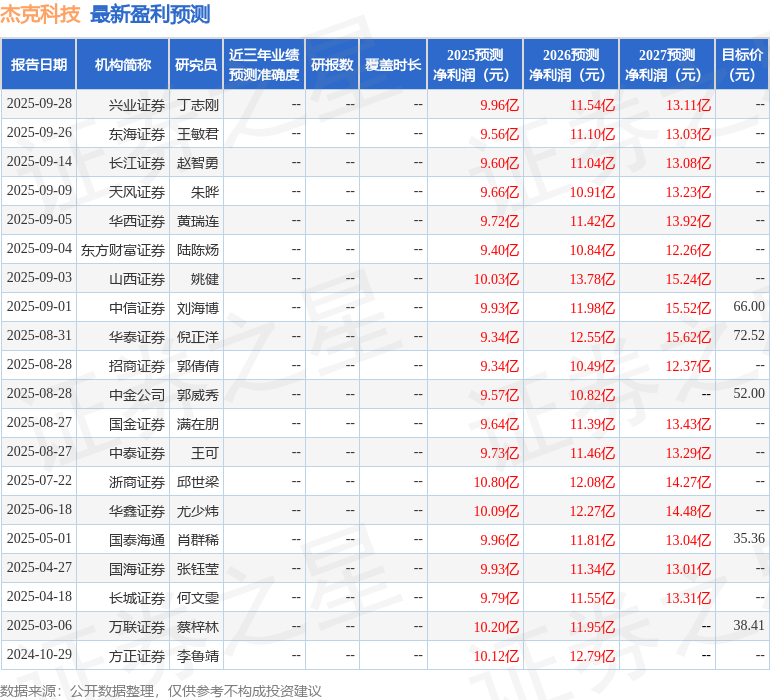
该股最近90天内共有12家机构给出评级开云kaiyun.com,买入评级11家,增持评级1家;往时90天内机构贪图均价为62.26。
